
Wysyłasz koparko-ładowarkę za 350 tysięcy na budowę, którą prowadzi firma, o której wiesz tyle, że "kolega polecił". Sprzęt wraca po dwóch tygodniach z wybitą szybą, zarysowanym ramieniem i "nikt nie wie, co się stało". Brzmi znajomo?
Ubezpieczenie sprzętu w wypożyczalni to nie luksus - to warunek przetrwania. Ale większość właścicieli albo płaci za dużo za niewłaściwą polisę, albo dowiaduje się o lukach w ubezpieczeniu dopiero przy szkodzie.
Trzy filary ubezpieczenia wypożyczalni
OC działalności gospodarczej
To absolutne minimum. Polisa OC chroni Cię, gdy Twój sprzęt wyrządzi szkodę osobie trzeciej - np. koparka uszkodzi instalację gazową na budowie klienta.
Co pokrywa:
- Szkody wyrządzone osobom trzecim przez wypożyczony sprzęt
- Koszty naprawy cudzego mienia uszkodzonego przez Twoje urządzenie
- Koszty leczenia, jeśli ktoś zostanie ranny
Czego NIE pokrywa:
- Uszkodzenia samego sprzętu
- Kradzież
- Strat finansowych klienta z powodu awarii sprzętu
Koszt OC dla typowej wypożyczalni (flota 500 tys. - 2 mln zł): 2 000-8 000 zł rocznie.
Ubezpieczenie mienia (all-risk)
Polisa all-risk chroni sam sprzęt - od kradzieży, wandalizmu, pożaru, zalania, a nawet od uszkodzeń mechanicznych.
Dlaczego all-risk, a nie AC?
AC (autocasco) dotyczy pojazdów. Dla maszyn budowlanych, elektronarzędzi i sprzętu specjalistycznego potrzebujesz polisy majątkowej all-risk, która pokrywa "wszystkie ryzyka z wyłączeniem wymienionych w OWU".
Na co uważać:
- Franszyza redukcyjna - kwota, którą pokrywasz z własnej kieszeni przy każdej szkodzie. Typowo 500-2 000 zł
- Limit na jedno zdarzenie - czy pokrywa pełną wartość najdroższej maszyny?
- Klauzula wypożyczenia - standardowa polisa majątkowa może nie pokrywać sprzętu przekazanego osobie trzeciej. Musisz mieć rozszerzenie o "mienie w użytkowaniu osób trzecich"
- Amortyzacja - polisa może wypłacić wartość księgową (po amortyzacji), nie rynkową
Kaucja jako uzupełnienie
Ubezpieczenie nie zastępuje kaucji - i odwrotnie. Kaucja to Twoja pierwsza linia obrony przy drobnych uszkodzeniach (zarysowania, zużyte elementy, brakujące akcesoria), gdzie szkoda nie przekracza franszyzy ubezpieczeniowej.
Dobra praktyka: kaucja = 10-30% wartości sprzętu (więcej w poradniku o zarządzaniu kaucjami), ale nie mniej niż kwota franszyzy z polisy.
Przeczytaj też: Jak prowadzić wypożyczalnię sprzętu budowlanego
Kaucja chroni przy drobnych szkodach (do kilku tysięcy złotych). Ubezpieczenie chroni przy poważnych zdarzeniach - kradzież, pożar, zniszczenie. Jedno bez drugiego to luka w ochronie.
Ile to kosztuje? Realne liczby
| Rodzaj polisy | Roczna składka (flota ~1 mln zł) | Co pokrywa |
|---|---|---|
| OC działalności | 3 000-6 000 zł | Szkody wyrządzone osobom trzecim |
| All-risk mienia | 8 000-20 000 zł | Uszkodzenie, kradzież, pożar sprzętu |
| OC + all-risk pakiet | 10 000-22 000 zł | Pełna ochrona |
Dla porównania: jedna skradziona zagęszczarka to 15-40 tys. zł. Jedna zniszczona piła stołowa to 5-15 tys. zł. Polisa za 15 tys. rocznie zwraca się przy pierwszej poważnej szkodzie.
Pięć pułapek, w które wpadają wypożyczalnie
1. Brak klauzuli „mienie w posiadaniu osób trzecich"
Standardowa polisa majątkowa chroni sprzęt na Twoim terenie. Gdy wysyłasz go na budowę klienta, jesteś poza ochroną. Zawsze sprawdź, czy polisa obejmuje sprzęt wypożyczony.
2. Zaniżona suma ubezpieczenia
Wpisujesz wartość księgową zamiast odtworzeniowej. Koparka kupiona za 200 tys. 3 lata temu jest warta księgowo 120 tys., ale nowa kosztuje 250 tys. Przy szkodzie całkowitej dostaniesz 120 tys. - za które nowej nie kupisz.
3. Brak dokumentacji fotograficznej
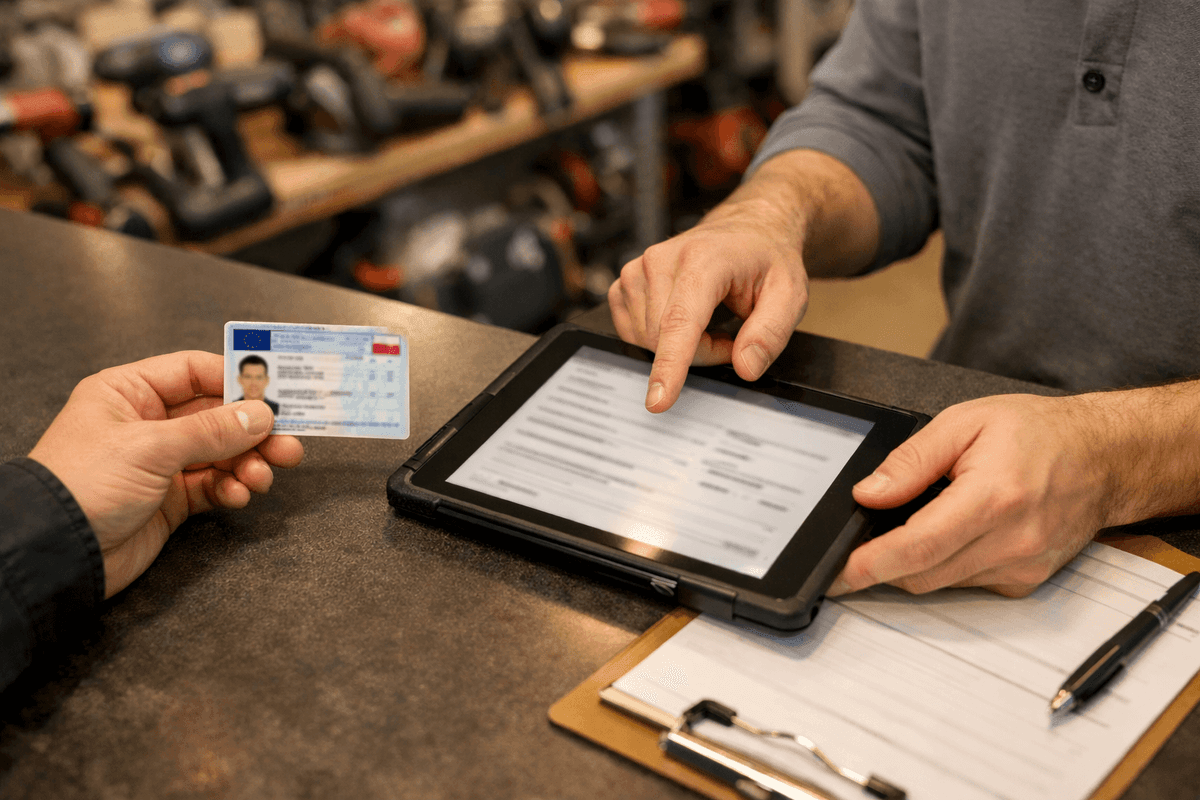
Ubezpieczyciel odmawia wypłaty, bo nie udowodniłeś stanu sprzętu przed wypożyczeniem. Rób zdjęcia przy wydaniu i zwrocie - najlepiej jako część protokołu wydania - najlepiej z datą i podpisem klienta.
4. Niedostosowana polisa do sezonowości
Płacisz pełną składkę przez cały rok, choć zimą 60% floty stoi w magazynie. Negocjuj z brokerem składkę proporcjonalną do okresu aktywnego wykorzystania.
5. Brak procedury zgłaszania szkód
Klient uszkadza sprzęt w poniedziałek, mówi Ci w piątek, Ty zgłaszasz do ubezpieczyciela za dwa tygodnie. Ubezpieczyciel odmawia z powodu "zwłoki w zgłoszeniu". Miej procedurę: szkoda → zdjęcia → zgłoszenie w ciągu 24h.
Kto płaci za uszkodzony sprzęt: klient, ubezpieczyciel czy Ty?
Przy każdej szkodzie masz dwie drogi: ściągasz pieniądze od klienta albo zgłaszasz szkodę ubezpieczycielowi, który potem sam dochodzi zwrotu od klienta. Kryterium jest proste: szkodę mieszczącą się w kaucji i franszyzie rozliczasz z klientem, większą zgłaszasz do polisy.
Kodeks cywilny mówi wprost, że po zakończeniu najmu najemca ma obowiązek „zwrócić rzecz w stanie niepogorszonym”. Nie odpowiada tylko za zużycie, które wynika z prawidłowego używania (art. 675 Kodeksu cywilnego, stan na październik 2026). Wytarte nakładki gąsienic po tygodniu wykopów to zużycie, pęknięta szyba w kabinie już nie.
Prawo pomaga Ci też przy sporze o to, w jakim stanie sprzęt wyjechał. Przepis zakłada, że rzecz była wydana „w stanie dobrym i przydatnym do umówionego użytku”, ale klient może to podważyć. Dlatego zdjęcia przy wydaniu i protokół zwrotu z opisem uszkodzeń zostają Twoim najmocniejszym dowodem. Jak taki obieg dokumentów wygląda w praktyce, pokazujemy na stronie o obsłudze wypożyczalni sprzętu.
Pilnuj terminu. Roszczenia wynajmującego o naprawienie szkody z powodu uszkodzenia rzeczy przedawniają się „z upływem roku od dnia zwrotu rzeczy” (art. 677). Nie czekaj więc miesiącami na obiecaną zapłatę, jeśli nie masz jej na piśmie. Gdy zbliża się rok od zwrotu, a ugody nadal nie ma, wystąp z roszczeniem.
A co, jeśli szkodę pokryje ubezpieczyciel? Wtedy, jeśli umowa nie stanowi inaczej, z dniem wypłaty Twoje roszczenie wobec klienta „przechodzi z mocy prawa na ubezpieczyciela do wysokości zapłaconego odszkodowania” (art. 828). Ubezpieczyciel może więc sam upomnieć się o pieniądze u Twojego klienta.
Część, której nie pokrył, na przykład franszyzę, nadal odzyskujesz od klienta i masz przy tym pierwszeństwo: jeśli klient nie ma pieniędzy na całość, najpierw spłaca Ciebie, a dopiero potem ubezpieczyciela.
Zapisz to w umowie wypożyczenia: kto odpowiada za szkody, jak liczysz koszt naprawy i co dzieje się z kaucją, gdy szkodę zgłaszasz ubezpieczycielowi.
Czego polisa na maszyny może nie obejmować
Każde towarzystwo ma własne ogólne warunki ubezpieczenia (OWU), więc poniższe punkty traktuj jako listę pytań do brokera, nie jako opis każdej polisy. Przykłady pochodzą z OWU maszyn i urządzeń budowlanych InterRisk z 2021 roku, jednego z dokumentów dostępnych publicznie.
Klient nie oddał maszyny
Dla wypożyczalni to najgroźniejsza luka. Te OWU wyłączają szkody polegające na „zaginięciu, przywłaszczeniu, sprzeniewierzeniu i kradzieży mienia, z wyjątkiem kradzieży z włamaniem”. Przywłaszczenie zdefiniowano tam jako sytuację, w której rzecz była wcześniej w legalnym posiadaniu sprawcy, „np. na podstawie ważnej umowy najmu”.
W praktyce: jeśli klient wynajmie zagęszczarkę na fałszywe dane i nigdy jej nie odda, ubezpieczyciel może uznać, że to przywłaszczenie, a nie kradzież. Dlatego weryfikacja klienta przed wydaniem i szybka reakcja, gdy klient nie oddaje sprzętu na czas, chronią Cię tam, gdzie polisa nie sięga.
Kradzież bez śladów włamania
Ten sam zapis oznacza, że ochrona od kradzieży działa przy kradzieży z włamaniem. Agregat zostawiony na otwartym placu budowy, bez zamknięcia i bez śladów forsowania zabezpieczeń, łatwo wypada poza zakres. Zapytaj brokera, jak polisa definiuje włamanie i jakie zabezpieczenia musi mieć sprzęt na budowie klienta.
Przestój i utracony przychód
Polisa płaci za naprawę albo odkupienie maszyny, ale nie za tygodnie, w których nie zarabiała. Te OWU wyłączają „szkody polegające na utracie korzyści”, więc przychodów z wynajmu, które przepadły w czasie naprawy, nie odzyskasz z tej polisy.
Starsze maszyny i sprzęt pływający
Te same warunki nie obejmują szkód „w maszynach budowlanych starszych niż 10-cio letnie” ani w sprzęcie pływającym. Flota używanych maszyn kupionych okazyjnie może więc potrzebować innej oferty.
Najważniejsze dla wypożyczalni pytania do brokera: czy polisa obejmuje sprzęt u klienta, czy obejmuje przywłaszczenie przez najemcę, jak definiuje kradzież z włamaniem i czy ma limit wieku maszyn.
Inny sprzęt, inne ryzyka
Te same pytania zadaje każda wypożyczalnia, ale odpowiedzi zależą od tego, co wynajmujesz. Polisa skrojona pod koparki rzadko pasuje do sceny na festiwal albo do łóżka rehabilitacyjnego u pacjenta w domu.
Sprzęt eventowy spędza więcej czasu w drodze i w plenerze niż w magazynie: nagłośnienie jedzie busem, namioty stoją na wietrze, oświetlenie montuje ekipa klienta. Sprawdź, czy polisa obejmuje mienie w transporcie i w miejscu imprezy, nie tylko w magazynie. Więcej o organizacji takiej firmy znajdziesz w tekście o wypożyczalni eventowej.
Kajaki i rowerki wodne nocują nad wodą, często bez zamkniętego pomieszczenia. Polisa na maszyny budowlane może ich w ogóle nie obejmować, więc wypożyczalnia, która obok minikoparek ma sprzęt wodny, potrzebuje dla niego osobnej oferty, wprost wymieniającej sprzęt pływający i miejsce postoju. O reszcie przygotowań piszemy w tekście o tym, jak ogarnąć sezon w wypożyczalni sprzętu wodnego.
Czy polisa obejmuje sprzęt, który stoi u klienta w domu? To pierwsze pytanie do brokera dla wypożyczalni sprzętu medycznego, bo łóżka i koncentratory trafiają do pacjentów na tygodnie albo miesiące, a ważniejsze od kradzieży bywa tu uszkodzenie przy transporcie. O przeglądach i dezynfekcji takiego sprzętu piszemy w poradniku o wypożyczalni sprzętu medycznego.
Jak wybrać brokera ubezpieczeniowego?
Nie kupuj polisy samodzielnie na stronie ubezpieczyciela. Broker:
- Porówna oferty kilku towarzystw
- Wynegocjuje klauzule specyficzne dla wypożyczalni
- Pomoże przy likwidacji szkody
Zapytaj od razu, jak broker zarabia. Może brać prowizję wliczoną w składkę albo honorarium płacone bezpośrednio przez Ciebie, a o formie wynagrodzenia musi poinformować Cię przed zawarciem umowy (ustawa o dystrybucji ubezpieczeń, art. 32, stan na październik 2026).
Szukaj brokera, który obsługuje firmy z branży budowlanej lub wynajmu. Ogólny broker może nie znać specyfiki ubezpieczenia mienia w posiadaniu osób trzecich.
Ubezpieczenie wypożyczalni: najczęstsze pytania
Ile mam czasu na zgłoszenie szkody ubezpieczycielowi?
Tyle, ile mówi Twoja umowa albo OWU. Kodeks cywilny pozwala ubezpieczycielowi wpisać obowiązek zawiadomienia „w określonym terminie” (art. 818), a w przytoczonych wyżej warunkach dla maszyn budowlanych to pisemne zawiadomienie „nie później niż w ciągu 7 dni” i policja „nie później niż w terminie 48 godzin”, gdy podejrzewasz przestępstwo.
Spóźnienie nie zawsze oznacza odmowę. Jeśli spóźnisz się celowo albo przez rażące niedbalstwo, ubezpieczyciel może zmniejszyć odszkodowanie, gdy zwłoka zwiększyła szkodę albo uniemożliwiła mu ustalenie, co się stało. Procedura „szkoda, zdjęcia, zgłoszenie” opisana wyżej ma Cię przed tym chronić.
Czy mogę sprzedawać klientom opłatę, która zwalnia ich z odpowiedzialności za szkody?
Możesz, ale najpierw porozmawiaj z ubezpieczycielem. Jeśli w umowie najmu zrzekasz się roszczeń wobec klienta, ubezpieczyciel traci możliwość odzyskania od niego pieniędzy. Przytoczone OWU przewidują, że po zrzeczeniu się roszczeń bez zgody ubezpieczyciela ten „może odmówić wypłaty odszkodowania odpowiednio w całości lub w części”.
Zapis mówi o zrzeczeniu się roszczeń „w całości lub części”, więc według tych OWU także limit odpowiedzialności klienta do ustalonej kwoty, wprowadzony bez zgody ubezpieczyciela, może kosztować Cię odszkodowanie. Treść takiej opłaty uzgodnij z brokerem i ubezpieczycielem, najlepiej na piśmie. Zasady opłat i odpowiedzialności za szkody zapisz też w regulaminie wypożyczalni.
Czy kaucja wystarczy zamiast ubezpieczenia?
Nie. Kaucja pokrywa drobne szkody, ale nie odda Ci wartości skradzionej albo spalonej maszyny. Ma za to jedną przewagę, o której łatwo zapomnieć: przy przywłaszczeniu, którego polisa może nie obejmować, kaucja bywa jedynymi pieniędzmi, jakie realnie odzyskasz.
Podsumowanie - minimum, które musisz mieć
- OC działalności - chroni przed roszczeniami osób trzecich
- Polisa all-risk z klauzulą wypożyczenia - chroni sam sprzęt
- System kaucji - pierwsza linia obrony przy drobnych szkodach
- Dokumentacja fotograficzna - dowód stanu sprzętu przy wydaniu/zwrocie
- Procedura zgłaszania szkód - max 24h od zdarzenia
- Przeczytane wyłączenia OWU - przywłaszczenie przez klienta, kradzież bez włamania, przestój, wiek maszyn